


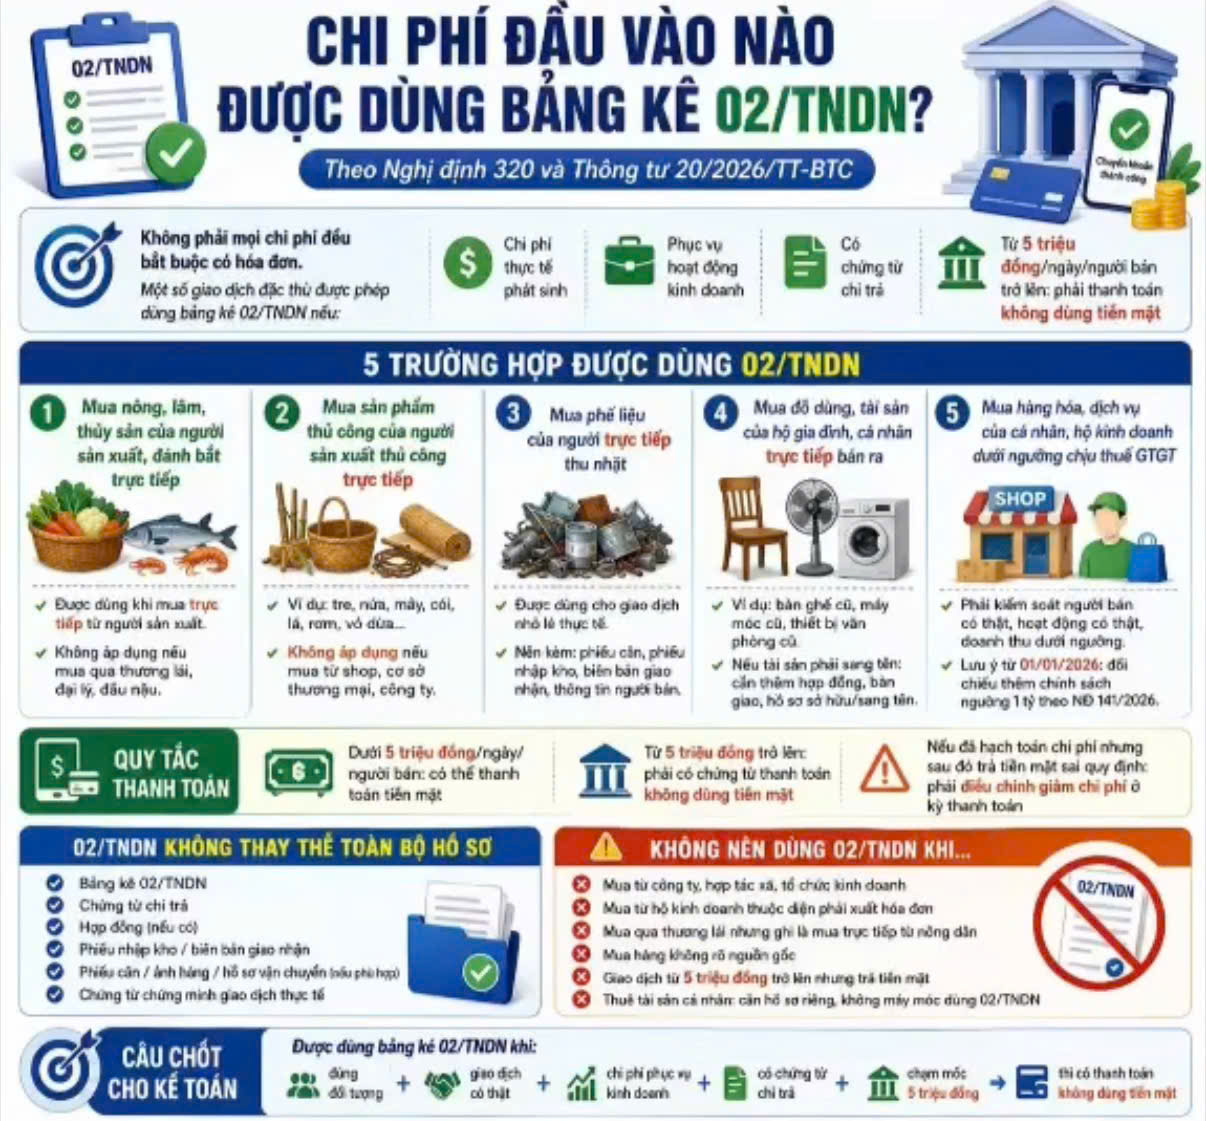
Dịch vụ kế toán tại nhà AT HOME xin được trích dẫn một số nội dụng theo Thông tư 20/2026/TT-BCT như sau :
Điều 3. Hồ sơ của khoản chi được tính vào chỉi phí được trừ quy định
tại điểm b và điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp.
9. Hồ sơ của một số khoản chi phục vụ sản xuất, kinh doanh của doanh
nghiệp nhưng chưa tương ứng với doanh thu phát sinh trong kỳ quy định tại
điểm b9 khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp được quy định
e) Đối với chi phí giới thiệu/marketing sản phẩm, dịch vụ trước khi bán
hàng, hồ sơ gồm: Báo cáo về chủ trương đầu tư sản xuất sản phẩm, dịch vụ theo
quy định tại điểm 16 khoản 2 Điều 9 Nghị định số 320/2025/NĐ-CP;
g) Đối với chỉ phí hủy hàng tồn kho hư hỏng do thay đổi quá trình sinh
hóa tự nhiên, hàng lạc hậu mốt, lạc hậu kỹ thuật, lỗi thời, hàng hết hạn sử dụng,
hàng không còn giá trị sử dụng, hàng không đủ điều kiện lưu thông trên thị
trường do quy định của các luật chuyên ngành; chi phí hủy nguyên liệu, vật tư,
linh kiện không còn nhu cầu sử dụng, hồ sơ gồm: Quyết định của người có thầm
quyền tại doanh nghiệp về việc hủy hàng hóa, nguyên liệu, vật tư, linh kiện; biên
bản kiểm kê giá trị hàng hóa, nguyên liệu, vật tư, linh kiện do doanh nghiệp lập,
trong đó ghi rõ nguyên nhân, chủng loại, số lượng, giá trị, phương án xử lý đối
với hàng hóa, nguyên liệu, vật tư, linh kiện nêu trên do đại diện hợp pháp của
doanh nghiệp xác nhận, ký và chịu trách nhiệm; quyết định thành lập Hội đồng
xử lý việc tiêu hủy hàng hóa, nguyên liệu, vật tư, linh kiện; quyết định xử lý của
Hội đồng xử lý;
h) Đối với chỉ phí hủy tài sản do hư hỏng không còn nhu cầu sử dụng, hồ
sơ gồm: Quyết định của người có thẩm quyền tại doanh nghiệp về việc hủy tài
sản; biên bản kiểm kê giá trị tài sản do doanh nghiệp lập, trong đó ghi rõ nguyên
nhân hư hỏng, chủng loại, số lượng, giá trị, phương án xử lý tài sản do đại diện
hợp pháp của doanh nghiệp xác nhận, ký và chịu trách nhiệm; quyết định thành
lập Hội đồng xử lý việc hủy tài sản; quyết định xử lý của Hội đồng xử lý;
7.Hồ sơ của phần giá trị tổn thất do thiên tai, dịch bệnh và trường hợp bất
khả kháng khác khống được bồi thường quy định tại điểm b7 khoản 1 Điều 9
của Luật Thuế thu nhập doanh nghiệp gồm:
i) Đối với chi phí hủy phế liệu, phế phẩm phát sinh trong quá trình gia
công, sản xuất, hồ sơ gồm: Biên bản xác định việc hủy phế liệu, phế phẩm do
doanh nghiệp lập và được đại diện hợp pháp của doanh nghiệp xác nhận, ký và
chịu trách nhiệm trước pháp luật.
13. Hồ sơ của một số khoản chi theo quy định tại điểm c khoản 1 Điều 9
của Luật Thuế thu nhập doanh nghiệp được quy định như sau:
a) Đối với trường hợp mua sản phẩm là nông, lâm, thủy sản của người sản
xuất, đánh bắt trực tiếp bán ra; mua sản phẩm thủ công làm bằng đay, cói, tre,
nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyện liệu tận dụng từ sản phẩm
nông nghiệp của người sản xuất thủ công trực tiếp bán ra; mua phế liệu của
người trực tiếp thu nhặt; mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp
bán ra; mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh (không bao gồm các
trường hợp nêu trên) có mức doanh thu dưới ngưỡng doanh thu chịu thuế giá trị
gia tăng, hồ sơ gồm: Chứng từ chỉ trả tiền cho người bán theo quy định của pháp
luật về kế toán, hóa đơn, chứng từ (đối với trường hợp giá trị mua hàng hóa,
dịch vụ trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên phải thanh toán
không dùng tiền mặt); bảng kê thu mua hàng hóa, dịch vụ theo Mẫu số
02/TNDN ban hành kèm theo Thông tư này do người đại diện theo pháp luật
hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm;
b) Đối với trường hợp doanh nghiệp phát sinh các khoản chi do doanh
8
nghiệp ủy quyền/giao cho người lao động trực tiếp mua hộ hàng hóa, dịch vụ để
phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp từ 05 triệu đồng trở
lên mà các khoản chi phí này được thanh toán bởi người lao động bằng dịch vụ
thanh toán không dùng tiền mặt, hồ sơ gồm: Hóa đơn, chứng từ theo quy định
của pháp luật về kế toán, hóa đơn, chứng từ; quy chế tài chính hoặc quy chế nội
bộ hoặc quyết định của doanh nghiệp quy định việc ủy quyền hoặc cho phép
người lao động được phép thanh toán khoản mua hàng hóa, dịch vụ để phục vụ
hoạt động sản xuất, kinh doanh của doanh nghiệp; chứng từ thanh toán không
dùng tiền mặt của người lao động khi mua hàng hóa, dịch vụ theo ủy quyền của
doanh nghiệp; chứng từ thanh toán không dùng tiền mặt của doanh nghiệp thanh
toán lại cho người lao động;
c) Đối với trường hợp mua hàng hóa, dịch vụ từng lần có giá trị từ 05
triệu đồng trở lên nếu đến thời điểm ghi nhận chi phí mà doanh nghiệp chưa
thanh toán thì doanh nghiệp được tính vào chi phí được trừ khi xác định thu
nhập chịu thuế trong trường hợp có hợp đồng mua hàng hóa, dịch vụ, biên bản
bàn giao hàng hóa, dịch vụ và khi thanh toán doanh nghiệp phải có chứng từ
thanh toán không dùng tiền mặt;
d) Đối với trường hợp doanh nghiệp thuê tài sản của cá nhân thì hồ sơ để
xác định chi phí được trừ là hợp đồng thuê tài sản, chứng từ trả tiền thuê tài sản.
Trường hợp doanh nghiệp thuê tài sản của cá nhân mà tại hợp đồng thuê
tài sản có thỏa thuận tiền thuê tài sản chưa bao gồm thuế (thuế giá trị gia tăng,
thuế thu nhập cá nhân) và doanh nghiệp phải nộp thuế thay cho cá nhân theo quy
định của pháp luật về quản lý thuế thì doanh nghiệp được tính vào chi phí được
trừ cả phần thuế nộp thay cho cá nhân đó nếu có chứng từ nộp thuế.
14. Hồ sơ của khoản chi được tính vào chi phí được trừ quy định tại Điều
này là bản chính hoặc bản sao có chứng thực hoặc bản sao có đóng dấu của
doanh nghiệp hoặc chứng từ điện tử theo quy định của pháp luật.
15. Doanh nghiệp có trách nhiệm lưu giữ, cung cấp đầy đủ hồ sơ liên
quan đến các khoản chi phí tại Điều này để phục vụ cho công tác thanh tra, kiểm
tra, kiểm toán và các trường hợp khác theo quy định của pháp luật. Trường hợp
lưu giữ, cung cấp hồ sơ liên quan đến các nhiệm vụ, công tác quốc phòng, an
ninh tại khoản 1 Điều này phải đảm bảo tuân thủ quy định của pháp luật về bảo
vệ bí mật nhà nước
Tải mẫu 02/TNDN kèm theo TT 20-2026-TT-BTC
Tư vấn hỗ trợ 24/7 : Ms Hằng 0937319194 ( Zalo )
